 Українська
 Հայերեն
 ქართული
 English
 Қазақша
 Español
 Français
 Deutsch
 Italiano
 فارسی
В фокусе статьи
Чем отличается прямой vPOS от агрегатора
Разница не только в договоре и комиссиях, а в уровне контроля над платежным жизненным циклом.
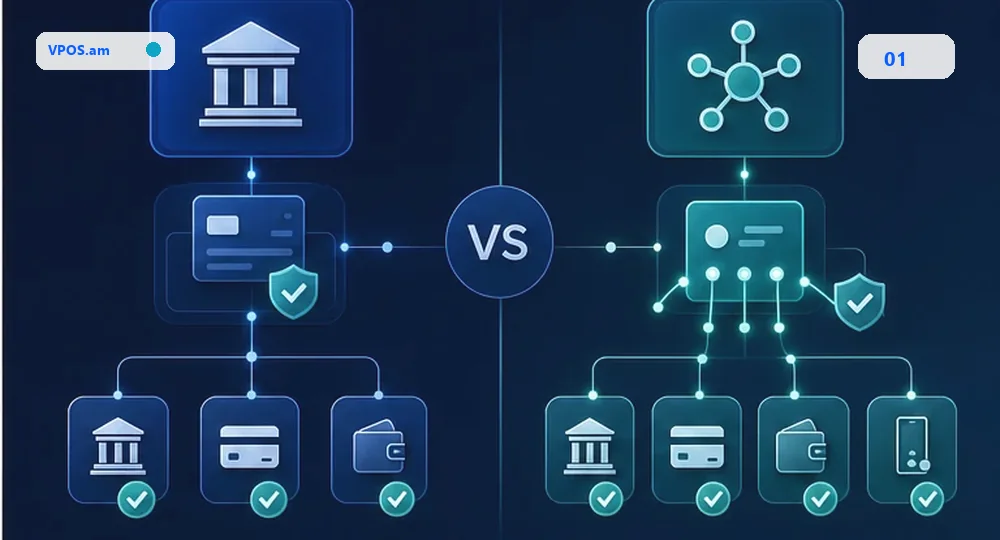
Прямой vPOS обычно означает более тесную интеграцию с конкретным платежным провайдером или банком. Бизнес получает контроль над процессом, но берет на себя больше технической ответственности: статусы, callbacks, ошибки, повторные запросы и учет edge cases.
Агрегатор может быть удобнее на старте, потому что часть операционной сложности скрыта за единым интерфейсом. Но в сложных сценариях появляются ограничения: кастомные статусы, CRM/ERP-интеграции, фискализация, нестандартные возвраты и контроль над данными.
- Прямой vPOS дает больше контроля, но требует аккуратной интеграции.
- Агрегатор быстрее для простых сценариев, но может ограничивать кастомизацию.
- Технический интеграционный слой нужен, когда подтвержденные статусы связаны с несколькими системами.
Когда бизнесу нужен технический интеграционный слой
Если платеж уже влияет на склад, CRM, ERP, чек и поддержку, простого redirect checkout может быть мало.
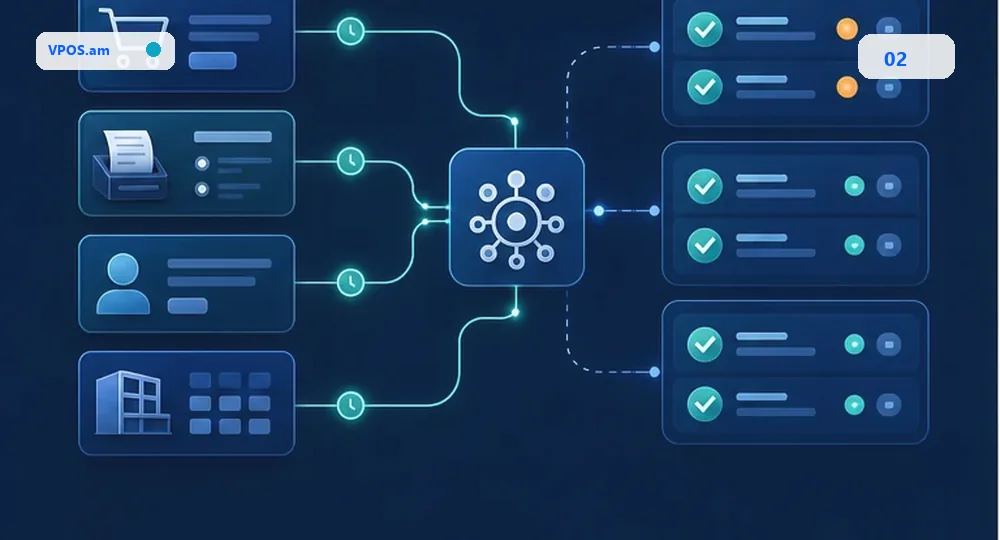
Технический интеграционный слой полезен, когда компания хочет одинаково учитывать подтвержденные банком статусы из разных каналов. Например, интернет-магазин, менеджер в CRM, счет из ERP и мобильное приложение должны приводить к одному статусу заказа и одному набору событий.
Второй сигнал - рост числа интеграций. Если логика платежа размазана по сайту, CRM-модулю и учетной системе, любое изменение провайдера становится дорогим и рискованным.
- Есть несколько платежных провайдеров или планируется резервирование.
- Оплата должна запускать фискальный чек, смену статуса и уведомления.
- Нужен единый журнал платежных событий.
- Требуется управляемая миграция без остановки продаж.
Как принять решение без лишней сложности
Не нужно внедрять максимальную архитектуру сразу. Достаточно выбрать модель, которая не блокирует следующий этап.
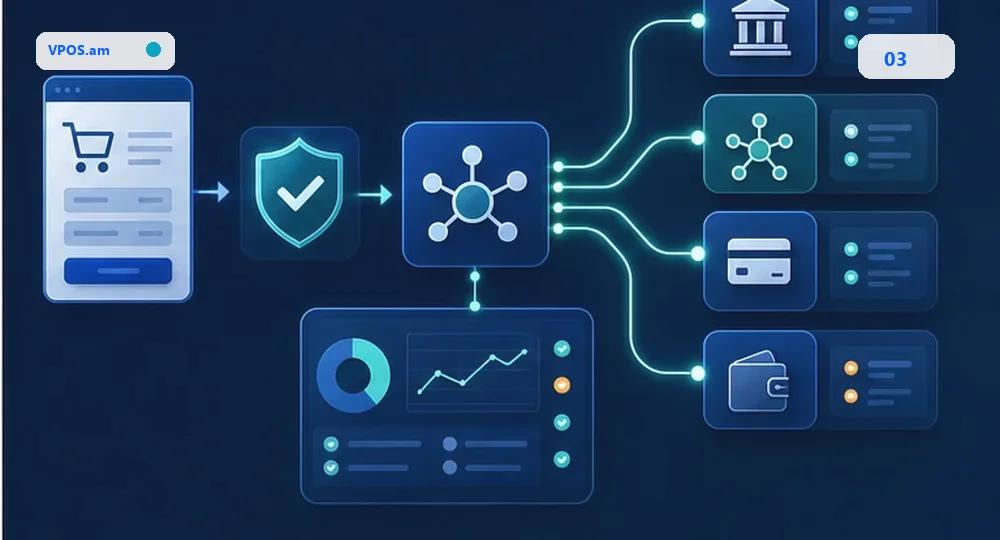
Для небольшого старта достаточно одного проверенного платежного сценария. Но даже в этом случае нужно заложить стабильные identifiers, аудит и обработку отложенных статусов. Это позволит позже добавить CRM, ERP или второго провайдера без переписывания ядра.
Практичный критерий выбора: если платеж связан только с одним сайтом и простым заказом, можно начать проще. Если платеж запускает операционный процесс, нужен слой, который держит contract между системами.
- Начать с одного payment flow.
- Не хранить provider-specific логику во frontend.
- Сразу логировать внешние ids и статусы.
- Оставить возможность подключить второй канал или систему.
FAQ
Можно ли сначала подключить агрегатор, а потом перейти на vPOS?
Да, если с самого начала не завязать бизнес-логику на нестабильные provider-specific поля и сохранить нормализованную модель статусов.
Интеграционный слой нужен каждому интернет-магазину?
Нет. Она особенно полезна, когда есть несколько каналов, CRM/ERP, фискализация, сложные статусы или планы масштабирования.
Что важнее при выборе: комиссия или интеграция?
Комиссия важна, но для операционного бизнеса ошибка в статусах, чеках или заказах может стоить дороже. Сравнивать нужно полный lifecycle.
Источники и документация
- VPOS.am API docsКонтракт API и платежного lifecycle
- Webhooks: технический контрактDelivery, подпись и границы idempotency
- Безопасность VPOS.amПубличные принципы безопасности и доступа